工业自动化正在成为边缘 AI 处理器增长最快的垂直赛道之一。根据 Yole Group 研究,机器视觉、预测性维护等场景兴起,叠加现场 AI 智能体的落地探索,边缘芯片需要同时兼顾实时控制、本地大模型推理和多协议接入的复合能力。在这样的需求推动下,x86、Arm、RISC-V 三条架构路线,在工业边缘这一个路口正面相遇。
过去十年,三条路线基本各据一方:x86 守着工业 PC 和高端控制器,Arm 统治嵌入式和 MCU,RISC-V 则多出现在利基市场和内部辅助核里。但工业 AI 的爆发打破了原来的割据状态。边缘算力需求更加碎片化:实时控制、AI 推理、安全隔离、多协议通信彼此交织,没有一颗芯片能覆盖所有场景,也没有一条架构能独占全部市场。多家行业机构测算,具备 AI 加速功能的边缘芯片在全球工业场景的渗透率已接近 47%,预计年内有望超过 55%。三条路线的竞合,恰恰是工业边缘计算走向成熟的一个信号。
01 x86:生态还是那个生态,但故事的讲法不同了
在工业边缘场景里,x86 更像一支老牌劲旅。它的优势不在于参数多么极致,而在于几十年沉淀下来的软件生态:Linux 发行版、虚拟化、中间件、开发工具,这些能力不是短时间能复制的。工业客户最怕什么?换一颗芯片,代码资产全部重来。这正是 x86 能提供的安全感,Arm 和 RISC-V 目前还难以完全替代。
英特尔 2026 年在工业边缘的动作,关键词是“下沉”。在 Embedded World 2026 展会上,英特尔推出搭载全性能核的第二代酷睿处理器,面向关键任务型边缘应用提供行业就绪平台。截至当年 5 月底,已有超过 130 家客户基于英特尔系列 3 处理器家族开发边缘 AI 与边缘运算产品。这个数字在工业边缘市场并不算小,说明 x86 的生态黏性依然很强。
不过,英特尔真正的筹码并不在硬件参数上,而在软件框架。Open Edge Platform 的目标,是让同一套软件框架对不同的计算组件统一编程和调度。在前不久的苏州 Connection 大会上,英特尔与奇矩智能合作的工业智能体方案展示了一种可能:通过工艺世界模型与边缘侧推理,让机器人具备工艺自适应与跨工种协同能力。视源股份基于酷睿 Ultra 平台打造的医疗终端方案,实测业务效率提升约 20%,终端升级效率提升约 60%,这套软件底座同样可以迁移到工业边缘场景。这些案例说明,x86 在工业边缘的价值,是提供一个“什么都能干”的底座:从实时控制到 AI 推理,再到网络协议栈,一个平台全包。
AMD 选择了另一条路。9 月,AMD 发布技术文章《Beyond TOPS》,其中有一个关键判断:传统边缘 AI 更像线性流水线,拍照、推理、触发动作;而智能体 AI 把这条线变成了一个循环,包含意图、上下文、规划、工具使用和服务协同。一个工厂边缘节点可能需要协调数百个轻量级 agent,它们分别绑定在特定传感器流、机器或策略域上。这意味着 CPU 不再只是跑操作系统的载体,还要承担大量编排、调度和异常处理工作。
锐龙 AI 嵌入式 X100 系列整合了 x86 CPU 核心、集成显卡、NPU 和统一内存,系统算力最高 80 TOPS;旗舰型号 X199 做到 16 核 32 线程,外加 40 个计算单元。Weston Robot 基于该系列处理器推出的自主巡检机器人已经进入工业环境,即使在云网络连接受限时也能稳定运行。AMD 的策略很清楚:不在低功耗指标上和 Arm 正面对拼,也不在指令集定制上和 RISC-V 较劲,而是聚焦那些对 x86 软件生态依赖强、算力要求高的工业边缘场景。
但 x86 的代价也很直接。一台基于 x86 的边缘控制器功耗约 35W,切换到 ARM Cortex-A53四核 后,整机功耗降到 8W,成本下降 40%;加上 Linux 实时性补丁后,控制周期稳定在 500 微秒。工业客户并非不知道 x86 好用,问题是在不少场景里,功耗和成本确实算不过来账。
02 Arm:能效比是护城河,异构架构是新增量
如果说 x86 靠生态吃饭,Arm 靠的就是能效比和灵活性。中小型 PLC、HMI 和工业网关市场,Arm 的基本盘过去十年几乎没有被动摇过。
瑞芯微 2026 年的产品矩阵很能说明问题。在德国嵌入式展上,瑞芯微基于 Qwen3-VL-2B 模型演示了 4 路视频并发分析,最快响应 0.5 秒。成本账更值得关注:手机显示屏坏点检测场景,过去主流的英伟达 Jetson Nano 方案,单块核心板成本约 600 元;换成 RK3588 核心板之后,成本降到 200 元出头,检测速度反而从每秒 2 片提升到 3 片。类似情况也出现在全国产化 AI 边缘计算终端上:全工业级无风扇被动散热,适应零下 40℃ 到 70℃ 的宽温环境,硬件成本比上一代方案降低四成。
RK182X 协处理器的进展值得单独讨论。这颗芯片 2025 年 7 月发布,到 2026 年上半年已经导入几十个行业、数百个客户项目深化研发,首批客户在清扫机器人、陪伴机器人、NAS、智能家居等领域进入量产。在工业与边缘计算场景,生态伙伴围绕 RK182X 开发出 AI Box、工控机、机器人控制器等多种方案,面向工业视觉、工业质检、储能电力、视频分析等场景提供本地算力。RK182X 内置多核 RISC-V CPU、多核 NPU 和 2.5GB/5GB DRAM,可通过 PCIe 和 USB 接口与主处理器高速互联,客户不必重构主控方案,就能按需叠加 AI 能力。从发布到进入数百个客户项目,只用了一年左右,这个速度在工业芯片领域并不多见。
RK3572 则代表 Arm 架构在工业边缘的另一个方向。它采用 8nm 制程,CPU 部分由 2 核 A73、6 核 A53 和 RISC-V 组成异构架构,内置 4 TOPS 算力 NPU,配备 2 路千兆网口、4 路 CAN FD、12 路串口、2 路 USB 3.0 和 2 路 PCIe 2.1。相比上一代中阶平台,性能翻倍,典型场景功耗降低 50% 以上。更关键的是,RK3572 支持 Linux-RT、RT-Thread 和裸机 Baremetal 三种操作系统选择,适配工业 PLC、机器人控制、边缘计算网关、工商业储能 EMS、配网 DTU 等场景。工业场景最怕跑得动但实时性不够,瑞芯微在这方面的打磨,说明他们对工业客户的需求理解比较到位。Arm 执行副总裁 Chris Bergey 此前也表示,制造业与工业应用是当前落地路径最清晰的方向。
不过,Arm 也有自己的焦虑,授权费用和架构限制始终像头顶悬着的一把剑。RK3572 里的那颗 RISC-V 核,某种程度上也是在分散这类风险。当一颗芯片同时集成 Arm 和 RISC-V,客户的选择空间就多了一层。这种混合架构正在成为工业边缘芯片设计的新常态:不是谁替代谁,而是各取所长。
03 RISC-V:终于上桌了,但生态这道坎还在
RISC-V 在 2026 年的进展,用倪光南院士的话说,正从备选快速走向主流。SHD Group 预测,到 2031 年全部 RISC-V 内核设备出货量将增至 360 亿颗,市场规模超过 3000 亿美元;RISC-V 在工业领域的渗透率提升,是增长的重要驱动力之一。
阿里巴巴达摩院 3 月发布的玄铁 C950,是今年颇具标志性的产品。它采用 5nm 制程、3.2GHz 主频,具备 8 指令译码、16 级流水线、超过 1000 条指令的乱序窗口,SPECint2006 单核突破 70 分,综合性能达到上一代 C920 的三倍以上。更值得关注的是,玄铁 C950 可以原生适配 Qwen3-235B-A22B、DeepSeek V3-671B 等千亿参数大模型,实现了 RISC-V CPU 对千亿级大模型的本地运行能力,这是该架构在高性能 CPU 方向上的标志性突破。达摩院首席科学家表示,只有推出高性能标杆产品,RISC-V 才能真正抓住 AI 时代机会,与传统架构同台竞技。英国爱丁堡大学测评后认为,这是第一款可对标市场主流服务器级别产品的 RISC-V CPU。
RISC-V 在工业边缘的真正优势,并不在单核性能,而在模块化。工业场景的算力需求极其碎片化:有的要检测焊点,有的要预测轴承寿命,有的要优化注塑参数。RISC-V 的可扩展性让芯片厂商可以针对不同场景做定制化设计。国芯科技的 CCR7002 是一个典型样本:它采用多芯片封装技术,SoC 子系统搭载 64 位高性能四核 RISC-V 处理器,最高 1.5GHz,把“芯片 + 算法 + 工具链”的闭环打通了。2026 年 3 月,国芯科技加入达摩院“RISC-V 无剑联盟”,将在 SoC 定制化服务、操作系统生态、AI 模型与硬件结合等方向展开合作。
芯来科技的 NA900 内核,是全球首批通过 ISO26262 ASIL-D 产品认证的 RISC-V CPU IP 之一。这个认证意味着 RISC-V 开始进入汽车和工业安全关键场景,而这类场景过去基本被 Arm 统治。跃昉科技的 NB2 芯片采用 12nm 工艺、4 核 64 位 RISC-V CPU,AI 算力最高 4 TOPS,已经在智慧能源和智慧物流领域规模商用,累计部署数十万颗。奕斯伟的 R500A 内核则是全球首个通过德国莱茵 TÜV ASIL-B 功能安全认证的 RISC-V 内核,面向车载底盘、精密工业控制等高安全场景。截至 2026 年 3 月,奕斯伟累计拥有超过 20 个系列化 RISC-V 内核,服务全球 220 家客户。10 月 9 日,奕斯伟计算正式在港交所挂牌上市,成为港股“RISC-V 第一股”,RISC-V 也开始进入资本叙事。
但 RISC-V 在工业边缘的落地速度,并没有想象中那么快。前两年有芯片公司推出基于 RISC-V 的高性能工业 MCU,硬件参数完全对标 Arm Cortex-M85,但客户反馈偏冷淡。工业客户更关心原有代码资产能否复用,IAR、Keil 等成熟 IDE 工具链是否原生支持,RT-Thread 和 Zephyr 能否稳定运行。Arm 生态已经打磨了三十多年,工具链、IDE、RTOS、中间件都很齐全;RISC-V 在编译器优化和性能分析方面,与 Arm 还有明显差距。工业客户的代码库往往积累了十到二十年,从汇编到 C 再到 C++,底层大量针对 Arm 架构优化。切到 RISC-V,意味着重新编译、重新调试、重新验证。这道坎,不是靠参数就能跨过去。
阿里达摩院首席科学家孟建熠表示,RISC-V 需要迎接通用计算和 AI 计算两场攻坚战,而工业边缘正是这两场战役的交汇点。基于 RISC-V 指令集架构的工业边缘芯片,预计将在 2026 年至 2030 年间迎来商用放量期;到 2030 年,其在工业边缘芯片中的出货量占比,可能从 2025 年的不足 7% 上升到 24% 以上。
04 工博会:三条路线的交汇点
2026 年 10 月 12 日到 16 日,第 26 届中国工博会集成电路展将在国家会展中心(上海)举办。本届展会首次将集成电路展升级为 30000 平方米的独立整馆“国芯展”,覆盖芯片设计、制造、封测、装备、材料全产业链,并联动十大主题展区。升级后的国芯展,成为观察三条架构路线在工业场景中实战表现的重要窗口。
工博会期间,由工博会和半导体产业纵横联合主办的边缘计算与存储应用产业论坛设置了三项核心看点:“智能体 AI 时代,x86 算力底座怎么筑”“RISC-V 能否啃下工业边缘的硬骨头”“一颗边缘 SoC,如何适配千行百业”。从议题设置可以看出,产业关注的焦点正在转移:从架构性能之争,转向场景适配和生态工具的务实讨论。论坛还将在现场首发《2026 边缘计算与存储应用产业研究报告》,以数据和标杆案例锚定赛道风向。
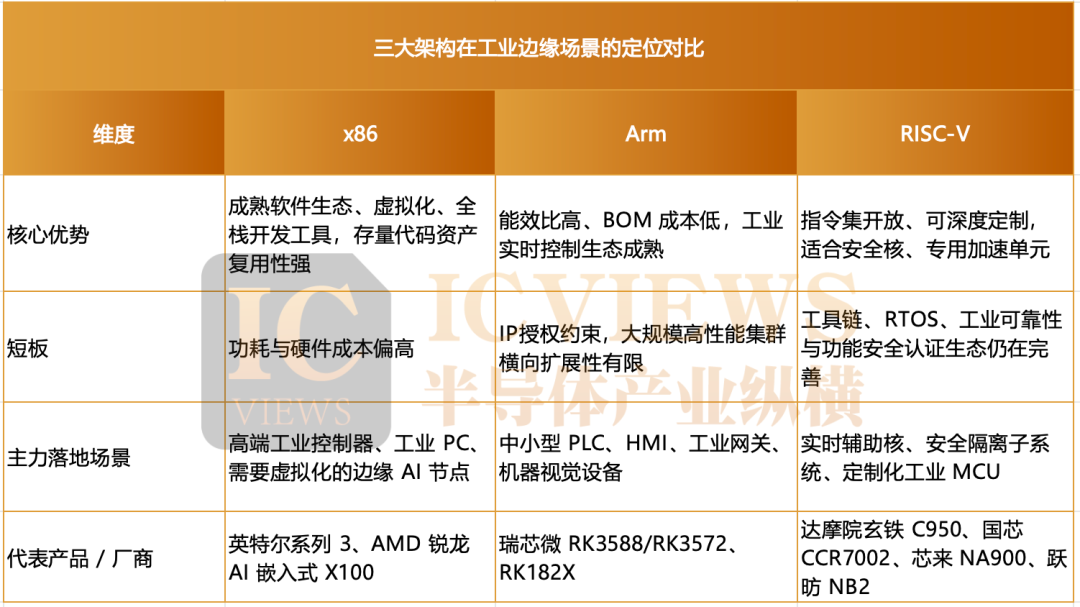
三条架构路线在工业边缘的定位,正从模糊走向清晰。x86 的底牌是生态,英特尔和 AMD 都在用软件框架与开放平台延长护城河;Arm 的底牌是能效比和灵活性,瑞芯微用异构架构把 Arm 和 RISC-V 放进同一颗芯片,既满足性能需求,也分散授权风险;RISC-V 的底牌是开放与可定制,玄铁 C950 和芯来 NA900 证明它已经具备进入高性能和安全关键场景的资格。
但三条路线最终拼的,不是单纯的芯片参数,而是谁能在工具链、RTOS、应用框架和认证体系这些软基础设施上跑得更快。工业边缘的竞争走到最后,不会由某一项参数单独决定:算力能不能在产线上真正用起来,用起来之后能不能看到效率、良率或成本的改善,才是见真章的地方。这类架构路线与芯片选型的一线讨论,也值得在云栈社区继续关注。
 发表于 11 小时前
|
查看: 2|
回复: 0


