全球流动性最强的债券市场里,几乎一半的月度收益都集中在一个交易日之内完成。论文《Buying Duration: Index Rebalancing and Price Pressure in Government Bond Markets》(2026年10月14日)发现:债券指数月末再平衡会系统性推高指数久期,迫使跟踪基准的投资者在指数定价时点附近集中买入久期,进而在美德国债这类深度市场中制造出可预测、非信息性的价格压力。
核心发现
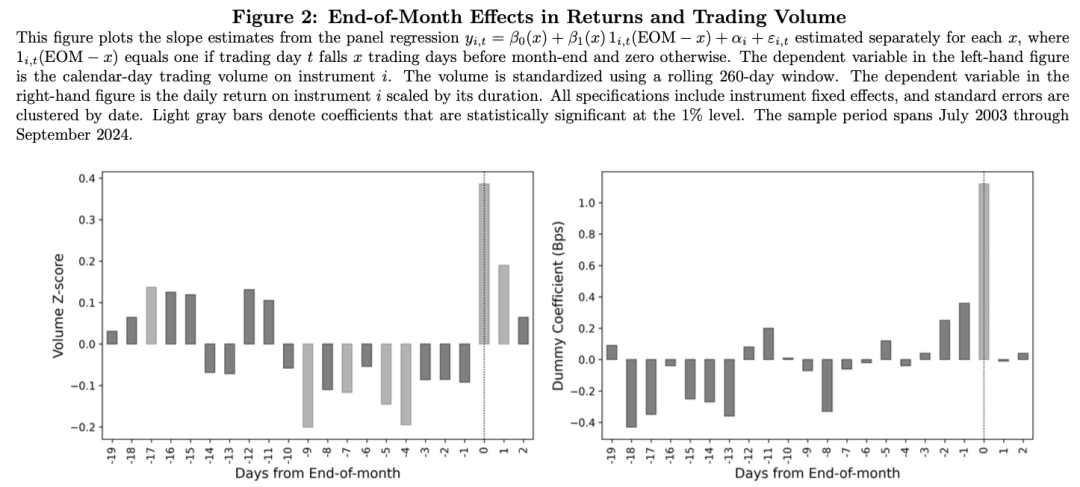
作者研究了 2003 年 7 月至 2024 年 9 月的美国与德国国债期货,覆盖 2 年、5 年、10 年和 30 年期合约。按久期调整后,月末最后一个交易日的平均收益为 1.19 个基点,而其他交易日仅为 0.07 个基点;仅这一个交易日便贡献了平均月度收益的 47%。
一个月大约有 21 个交易日,如果收益均匀分布,单日通常不应贡献超过 5% 的月度收益。换句话说,月末交易日的收益贡献相当于其“应得份额”的 10 倍。
机制:月末为何要“买久期”
债券会随时间自然“老化”,久期逐渐下降;而新发债券通常期限更长。指数在月末再平衡时,会剔除不再符合资格的债券、纳入新发及更长期限债券,并再投资票息现金,因此指数久期会系统性上升。
论文测算,美国主要指数的月末久期延长大约在 0.06 至 0.08 年,德国约为 0.07 至 0.09 年;这大致抵消了指数在一个月内因债券老化而损失的约 0.08 年久期。
对跟踪指数的基金而言,久期偏离基准会直接转化为跟踪误差。因此,它们必须在接近指数定价快照时买入久期:交易过早,可能在定价前承受相对基准的价格波动;交易过晚,则组合会与新基准的久期错配。
价格如何运动
这种需求并非源于对利率或宏观基本面的判断,而是由指数规则设定的共同交易截止时间驱动。因此,价格压力呈现出典型的“临时性冲击”模式:快照前上涨,快照后部分回落。
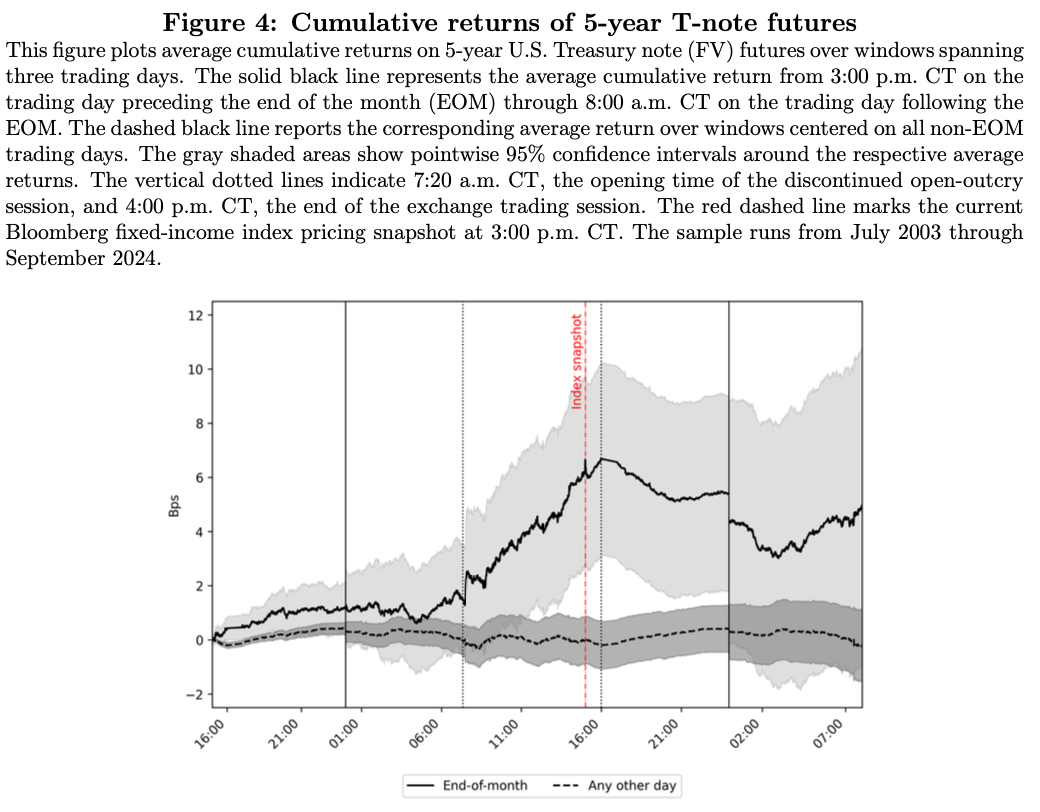
具体来看,在每单位久期 1.12 个基点的月末收益差中,约 0.79 个基点发生在开盘至指数定价快照之间;其中下午时段贡献 0.50 个基点,快照前最后 15 分钟单独贡献 0.19 个基点。快照后,价格出现部分反转:月末日的“收盘至次日开盘”收益比其他交易日低 0.31 个基点。
交易量也呈现同样的时间聚集。在美国,月末指数定价前 15 分钟的成交量占全日成交量的 8.40%,而其他日子仅为 2.67%;德国分别为 7.32% 和 3.13%。
关键检验:彭博改变定价时间
论文最有说服力的证据,是利用彭博在 2021 年 1 月 14 日将其美元计价债券指数的定价快照从芝加哥时间下午 2 点推迟至下午 3 点,而德国指数定价时间保持不变。
这一变化没有改变指数成分、资格规则或久期延长的规模,只是移动了“基准时钟”。如果月末效应确实来自基准约束下的交易,那么美国的交易和收益应当随之迁移,而德国不应变化。
结果正是如此:相对德国,美国月末在新定价时点前 15 分钟的成交量份额上升了 14.37 个百分点;相应收益也迁移了 1.08 个基点。而在非月末交易日,成交量迁移仅 0.62 个百分点,收益迁移仅 0.07 个基点且不显著。
换言之,当基准移动时,价格压力随之移动;而且只在指数再平衡当日移动。 这很难用宏观风险溢价、国债拍卖效应或一般性的月末效应解释。
为什么不是其他解释
论文进一步排除了几类替代解释:月末溢价与工业生产、通胀、收益率曲线的水平、斜率和曲率,以及 NBER 衰退指标均无稳定关系;加入与期货期限匹配的国债拍卖时点控制后,月末效应仅从 1.12 个基点小幅降至 1.09 个基点。
期限结构也提供了一项安慰剂检验:标准国债指数通常排除极短期债券,因此久期需求应该集中在较长期限。美国 2 年、5 年、10 年和 30 年期合约的月末收益分别为 1.47、1.74、1.31 和 1.20 个基点;德国分别为 0.58、0.91、0.81 和 1.00 个基点。而 3 个月、6 个月和 1 年期证券的月末效应接近零。
如果这仅仅是普遍的月末贴现率下降,短端也同样应该上涨;但事实并非如此。
对投资者的含义
对基准约束型投资者而言,这是一种可预测的实施成本。将平均月末价格上涨 1.19 个基点与平均每月 0.08 年的指数久期延长相结合,隐含年化成本约为 1.14 个基点;而且这笔成本每月都由同一类投资者、在同样的十几分钟窗口内支付。
对不受基准约束的投资者而言,同一现象则是收益来源。若能在月末快照前持有久期、并在快照附近卖出,每单位久期每年可获得约 14 个基点的税前收益;但能否实现,取决于能否在狭窄窗口内执行交易,且不因自身规模进一步推动价格。
效应强度还随再平衡需求变化:指数久期延长每增加一个标准差,月末收益约提高 0.55 个基点;当利率波动率 MOVE 高出一个标准差时,该效应升至约 1.33 个基点。快照前异常成交量越高,久期延长对月末收益的推动也越强。
更深层的启示
这篇论文的意义不止于发现一个月末异象。它表明,指数方法论本身就是市场微观结构的设计变量:一家指数提供商对定价快照时间的选择,能够重新分配全球最具流动性主权债券市场中的订单流、成交量和收益。
对指数提供商和监管者而言,将再平衡需求压缩到单一时点,会提高跟踪基准者的执行成本;若将定价窗口拉长、按期限分段错开,或将快照设置在再平衡需求高峰之外,则可能稀释这种集中冲击。
一句话概括:在国债市场,最可预测的收益并不来自预测利率,而来自理解谁必须在什么时候、因为什么规则而交易。
论文原文
 发表于 7 小时前
|
查看: 9|
回复: 0


