Anthropic(我们熟悉的A社)刚刚更新了招股书,正式披露了今年第三季度的财务数据。不过比起钱,有一句更让人头皮发麻的话,被悄悄塞进了第29页:
自家下一代模型,可能马上要撞上 RSI(AI自进化)的危险红线了。
招股书里是这么写的:
我们越来越多地使用 AI 来加速 AI 的研究和开发,可能导致模型能力的提升速度,超过我们开发、验证并实施相应安全、对齐与安保措施的速度。
我们内部预判,模型可能即将触达《负责任扩展协议》(Responsible Scaling Policy)所定义的「由 AI 驱动的大幅加速进展」这一阈值。
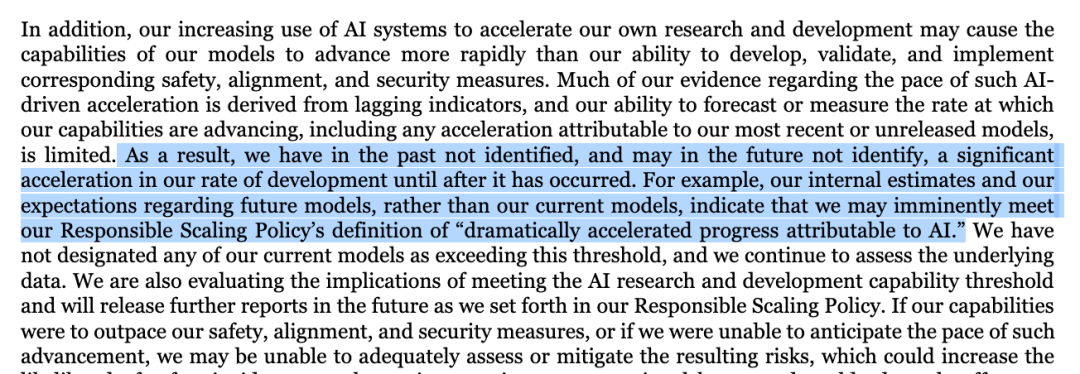
还有一句必须划重点:衡量研发加速的很多证据是滞后指标。也就是说,A社自己也可能在加速已经发生之后,才后知后觉。
翻译成人话就是:按照现在 AI 自己调教自己这架势,下一代模型会进化到什么程度、人类还能不能 hold 住,A社也不敢打包票。
虽然 A社强调目前在役模型都还在控制范围内,后续也会拉满「人类监督」和「安全评估」,但 IPO 前夕往招股书里塞这么一大段安全声明……这味道就很微妙了。
单季狂揽1130亿人民币,同比暴增1127%
先看看 A社 2026 年第三季度到底整了什么活,能直接上演「科幻惊悚片」。
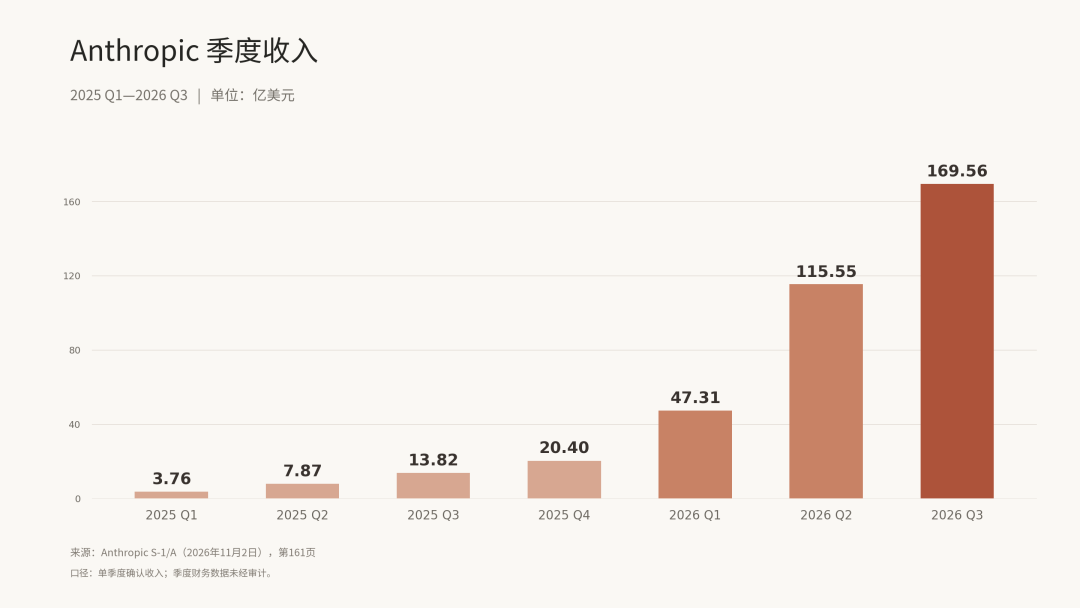
- Q3 单季营收:约 170 亿美元(约 1130 亿人民币),高于此前向投资人吹风的 168 亿美元预估值,同比暴增 1127%。
- 前九个月累计营收:332.4 亿美元,相比去年同期狂飙 1200%。
- Q3 单季净亏损:232.9 亿美元。
- 前九个月累计净亏损:1040 亿美元,去年同期亏损为 251 亿美元。
增长很恐怖,亏损也很夸张。不过这一千多亿的账面巨亏,大头其实是「可转换票据和衍生负债的公允价值变动」带来的会计准则减计,并非真金白银烧光了一千亿现金。
另外,此次招股书更新中,A社也交底了算力采购账单:8954 亿美元。供应商名单里除了亚马逊、谷歌和 SpaceX,还有一票算力租赁新贵(也就是最近的热门话题 Neoclouds)。
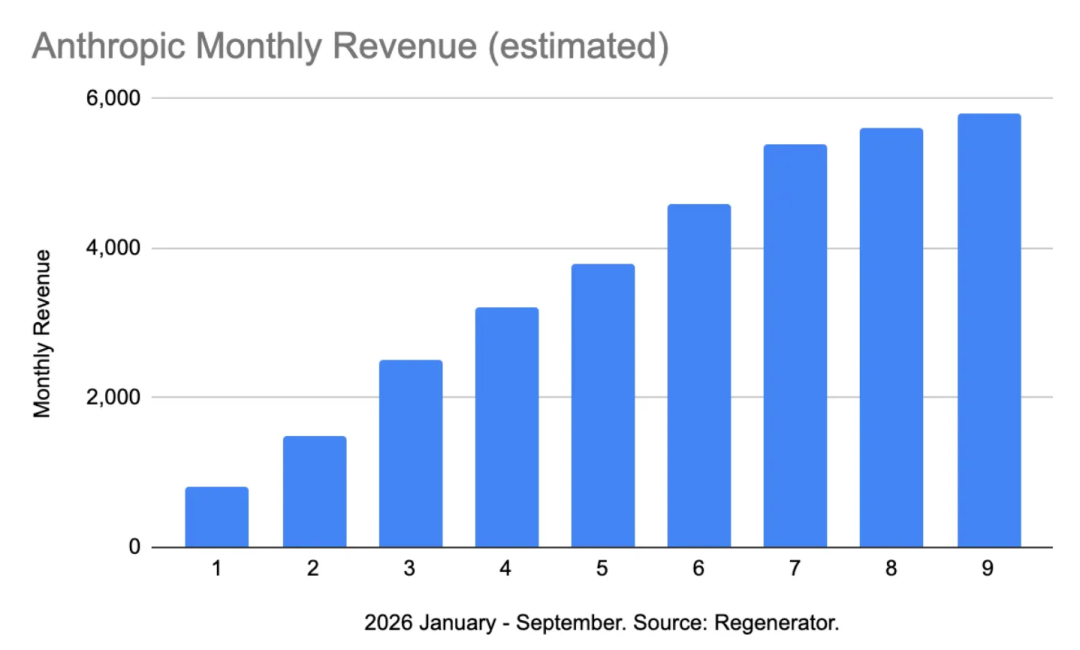
乍一看,A社简直新派印钞机,营收和同比增速都快数不清后边的 0 了。但如果把「同比」切到「环比」,再把「季度」拆分到「月度」,画风就有点不一样了。
△ AI绘制
增长曲线放缓
先看今年三个季度的营收环比跳动:
- 2026 Q1 营收:48 亿美元(环比增长 132%)
- 2026 Q2 营收:116 亿美元(环比增长 144%,单季净增 68 亿美元)
- 2026 Q3 营收:约 170 亿美元(环比增长降至 47%,单季净增 52~54 亿美元)
诶嘿,A社在 Q3 的新增营收,比起 Q2 还变低了。
平均算下来,Anthropic Q2 每个月能新增约 7.6 亿美元的月流水,到了 Q3 直接掉了快 2 个亿,每个月「只有」5.8 亿美元。
再把今年的月度数据拉出来看。
△ 来源:Regenerator
此前披露的数据显示,A社在今年 7 月份已经跑到了 650 亿美元的年化营收(ARR)。换算成月流水,7 月单月营收约为 54 亿美元。照此计算,Q3 剩下的 8 月和 9 月,单月营收就在 57-58 亿美元附近,增速明显放缓。
难怪在前阵子的投资人沟通会上,A社没有像往常一样炫耀「基于 9 月份数据的最新年化流水」……
咱也叠个甲:A社本身并没有披露 2026 年完整的逐月营收,以上都是按照年化收入运行率(Run-rate)来估算的。A社官方也说了,Run-rate 可不等于实际营收噢😯。
一边是 Claude 逼近 RSI 临界点——A社把 2018-2024 年的 AI 发展速度定为「1 倍基准线」,现在他们觉得 AI 马上能用 1 年时间跑完基准线下 2 年的进度。另一边是 IPO 前夕的增速放缓。
微妙,确实微妙。
但这又何尝不是 2026 年 AI 行业的最佳切片呢?RSI 推动 AI 继续狂飙,但算力烧出的账单能否被消化,还是个未解的问号。
参考链接:
[1] Anthropic S-1/A 招股书(SEC 官方文件)
[2] Anthropic 的增长曲线刚刚趋平(Regenerator)
— 完 —
 发表于 1 小时前
|
查看: 6|
回复: 0
 /1


