受上游供应链价格波动影响,DDR5 内存市场近期出现剧烈动荡,部分供应商甚至采取了强行取消订单的极端手段,来应对这一轮涨价。
美系知名系统集成商 Stince Built 近日向客户发出预警:其收到的最新通知显示,DDR5 内存的价格将在本周内再次上涨 10% 至 15%。
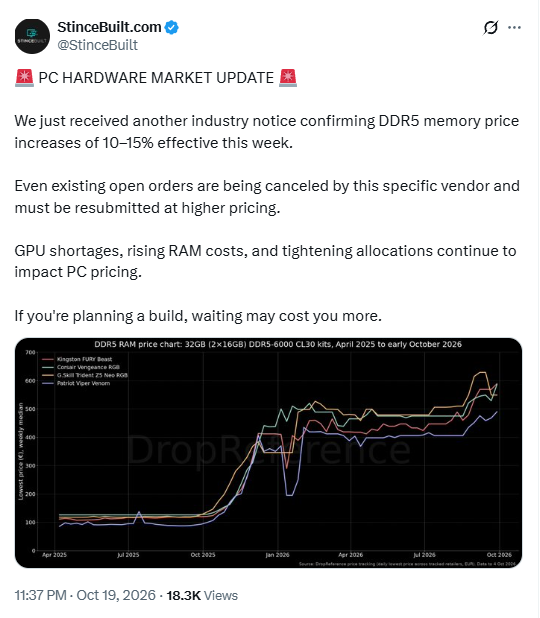
根据 Stince Built 透露的信息,某家未具名的内存供应商在发布涨价通知后,并没有按照惯例执行已签订的低价订单,而是直接取消了所有未交付的开放订单。这意味着系统集成商如果想要拿到货源,必须以高出原价 10% 到 15% 的新价格重新下单。
直接把原有订单推翻不认账,这在行业里确实少见。但反过来看,也能说明上游厂商对内存价格短期继续上涨的预期有多强烈——宁可撕破脸,也不愿按老价格交付。
对于普通玩家而言,内存价格上涨 15% 意味着原本花费 1000 元人民币购买的内存套装,现在可能需要多支付 150 元。如果算上之前已经上调的显卡溢价,整台电脑的装机预算可能需要额外增加近千元。对于正计划在第四季度装机的用户来说,这无疑是一个沉重的打击。
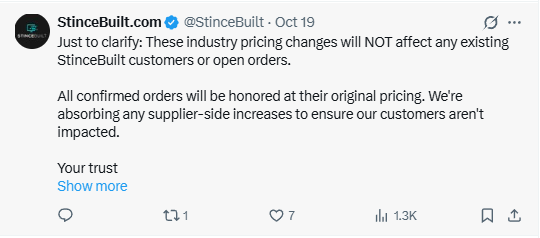
尽管 Stince Built 承诺会尽量吸收这一波涨价带来的额外成本,不过该公司也讲得很直白:10%-15% 的调价幅度已超出常规让利可承受的边界。长期来看,系统整合商将不得不上调整机售价,否则运营可持续性将面临挑战。
目前尚难判断本轮 DDR5 涨价是否会进一步外溢至零售渠道,以及涨幅在 11 月能否企稳。如果这种供应链乱象持续蔓延,未来数月内,消费者购买高端整机或升级硬件的支出将不可避免地进一步增加。
这种担忧并非空穴来风。戴尔董事长兼首席执行官迈克尔·戴尔近日在接受采访时痛陈,全球内存短缺的局面远未结束,随着人工智能数据中心持续消耗 DRAM 与 HBM 的供货量,2027 年的供应形势将进一步恶化。
戴尔面临的瓶颈并非需求不足。该公司手握约 950 亿美元尚未交付的 AI 服务器订单,创下历史最高积压量。真正制约交付的是内存——AI加速芯片需要大量HBM,配套服务器仍依赖传统DRAM,两者同时短缺,直接卡住了 AI 服务器的出货节奏。
短缺的根源在于结构性产能转移。三星、SK 海力士、美光三大原厂已将 70% 以上的先进晶圆产能转向 HBM 与服务器 DDR5,主动压缩通用消费级颗粒供给。单台 AI 服务器搭载的 DRAM 容量是传统服务器的 8 至 10 倍,供需缺口被进一步放大。
供应缓解也遥遥无期。新建内存工厂大约需要四年建设周期,戴尔预计要到 2029 或 2030 年才会出现显著新增产能。这与美光 CEO 的判断一致,后者近期表示 2027、2028 年的供应紧张程度将远超今年。SK 海力士 CEO 则更为悲观,认为短缺可能持续到 2030 年以后。
消费端已连续数月感受到冲击。过去 12 个月内存价格暴涨近 500% 且仍在上涨,戴尔去年年末已将 PC 产品提价 15% 至 20%,本月据传还将上调显示器价格。为应对困局,戴尔采取临近整机组装阶段才采购 DRAM 的策略,同时签订长期供货协议锁定资源。
迈克尔·戴尔此前在 CNBC 采访中甚至直言,短缺可能是一个持续四年的问题,因为供给就是不够。如果 2027 年短缺如预警般加剧,从服务器到 PC 的整个消费电子产业链,大概率将迎来更多轮涨价。
涨价压力之下,手机厂商也开始另寻出路。
据亚洲供应链的一份最新报告显示,国产手机厂商正大规模回收旧机型上的关键元器件,尤其是 DRAM 芯片,用于重新装配到新机型中。部分厂商甚至规划在入门款机型上完全采用回收 DRAM,以应对今夏 LPDDR 产品价格与供应双重吃紧所引发的产能下调压力。
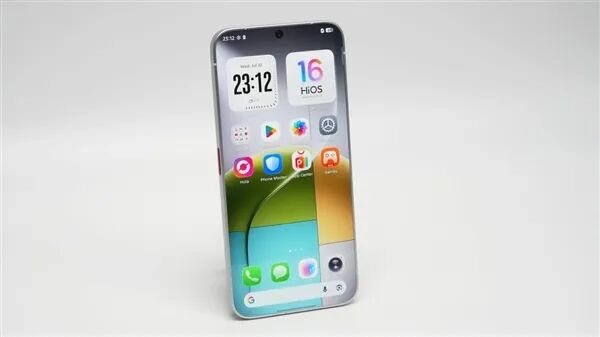
虽然 DRAM 回收流程不算复杂,大体分三步:拆解分离、颗粒检测、重新焊到新主板上。但老内存颗粒老化带来的性能衰减没法彻底消除,这批回收颗粒大多已经用了五六年,电气性能、可靠性都会下滑。
可在供货紧张、成本高涨的压力下,厂商都愿意接受这点性能损失。如今华强北已经形成成熟的 DRAM 回收翻新产业链,整条供应链的规模也是越做越大。
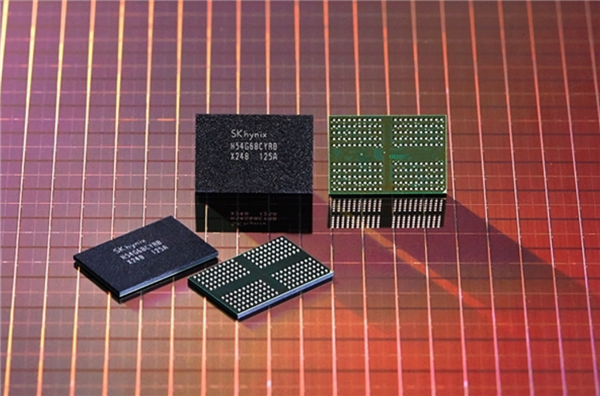
更离谱的是,目前 DRAM 单位面积的稀缺程度已远超先进制程晶圆。此前业内数据显示,老一代 1b 节点 DRAM 每平方毫米的成本已高于台积电 N2 同面积晶圆,而后者的制造工艺难度远高于 DRAM。这种价格倒挂,一方面是 AI 服务器大量消耗高带宽内存造成的,另一方面也解释了为什么手机厂商开始靠回收旧颗粒来稳住出货。
同样的情况也出现在数据中心行业。此前谷歌专门做了硬件转接卡,把退役服务器拆下来的 DDR4 内存用到新一代 AI 服务器上,以此减少采购全新内存的压力。这种方案不属于标准配置,但也能看出来,在内存高价行情下,就算是头部云大厂,也开始挖掘旧硬件的剩余价值。回收复用,已经成了整个行业的共识。
目前厂商尚未公开哪些具体型号涉及使用回收内存。对于追求极致体验的硬件发烧友而言,基础版机型与高配版机型之间的性能鸿沟,可能正在以一种看不见的方式扩大。
这轮内存涨价从上游原厂一路传导到装机市场,再倒逼手机厂商和数据中心回收旧颗粒,链条上的每个环节都在重新算账。至于价格什么时候能稳住,恐怕连原厂自己都还没有答案。关于数据中心服务器硬件选配与内存故障处理的更多实操细节,可以到 云栈社区 和一线工程师继续讨论。
 发表于 前天 03:35
|
查看: 5|
回复: 0


