闷声,才能发大财;低调,才能成大事。
亚马逊第三季度净赚206亿美元
作为全球电商与云计算领域的巨头,亚马逊的一举一动,都受到市场关注。
近日,亚马逊公布 2026 年第三季度财报。财报显示,亚马逊当季营收 2019.44 亿美元,同比增长 12%;净利润 206.85 亿美元,同比下降 2%。与此同时,营业利润增长 61%,达到 280.76 亿美元,营业利润率升至 13.9%,创下公司历史新高。
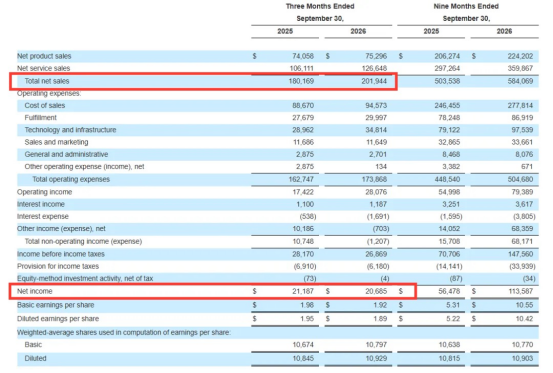
收入继续扩大,经营盈利能力提升,构成了这份财报的主要看点。不过,亚马逊业务众多,不同板块的增长节奏和利润贡献存在明显差异。
其中,AWS(亚马逊云服务)最为抢眼,当季营收 459.84 亿美元,同比增长 39.3%,创近五年来最快增速。
随着亚马逊加大人工智能和计算基础设施投入,AWS 迎来新一轮增长。它贡献了集团约 23% 的收入,却创造了约 63% 的营业利润,已经成为亚马逊重要的增长引擎。
与之相比,北美和国际板块的增长更为温和,营收分别增长 6% 和 5%,达到 1128.52 亿美元和 431.08 亿美元。 不过,两大板块营业利润均有所提升,分别达到 87.23 亿美元和 15.80 亿美元。
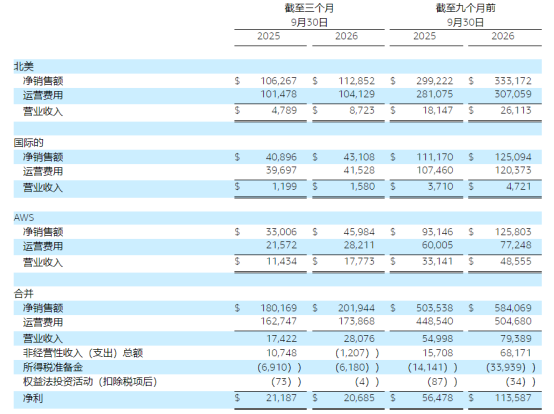
这说明了亚马逊的增长与盈利呈现出不同的业务分工。AWS 增速领先,承担主要利润贡献;北美和国际业务则凭借庞大的规模,继续支撑集团大部分收入。
电商业务基本盘仍有分量
顺着这份财报的收入结构往下看,亚马逊的电商底色依然鲜明。AWS 推动利润增长的同时,围绕购物形成的商品、商家和服务网络,仍在支撑这家全球电商巨头的庞大体量。
第三季度,北美和国际板块合计营收 1559.60 亿美元,约占集团收入的 77%。这说明零售及相关服务在亚马逊商业版图中仍是基本盘。
而这部分业务的规模,来自亚马逊长期积累的商品供给与消费需求。自营商品和第三方商家共同丰富平台选择,仓储、配送等服务承接交易,广告与会员业务进一步延伸收入。
其中,第三方商家已经成为平台商品供给的重要组成部分。当季,第三方卖家贡献了亚马逊全球付费商品销量的 61%。
商家带来的商品选择,让亚马逊能够覆盖更多品类和价格区间,也扩大了平台服务不同消费需求的空间。商品供给扩大,又带动了平台服务收入。第三季度,亚马逊第三方卖家服务收入达到 464.92 亿美元,同比增长 9%。
这意味着,亚马逊的电商生意已经形成了多层收入结构。除了销售自营商品,平台也通过服务商家的交易和履约需求获得收入。第三方商家扩大供给,亚马逊提供消费入口与基础设施,两者共同维持着平台的交易规模。
交易规模又为广告业务提供了商业场景。
消费者进入购物平台时,通常已经带有一定的商品需求。对品牌和商家而言,在搜索、浏览和选购过程中获得曝光,更容易连接后续购买行为。这也是购物场景能够承载广告收入的重要原因。第三季度,亚马逊广告服务收入 196.37 亿美元,同比增长 11%。
此外,与广告拓展商业收入相对应,会员和配送服务承担着维系消费关系的任务。
对消费者来说,商品丰富和价格合适决定了一次购物的吸引力,配送速度与服务稳定性则影响后续体验。Prime 会员将配送、购物和内容权益结合起来,亚马逊也需要通过持续兑现这些权益,维持用户对平台的使用习惯。
亚马逊披露,第三季度,超过 15 亿件商品为 Prime 会员实现当日达或次日达,创下同期最快配送表现。这一数字背后,是仓储布局、库存安排和配送网络之间的配合。 对于高频购买的日用品,更快、更稳定的交付能够减少购物等待,也让平台更有机会融入消费者的日常生活。
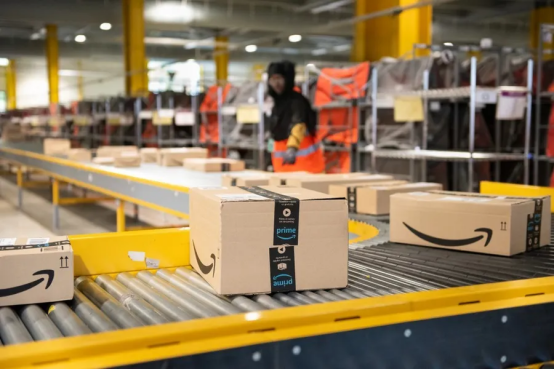
对亚马逊而言,接下来的经营重点依然具体明了。商品供给要持续丰富,购物体验要保持吸引力,庞大履约网络的成本也需要控制。这些基础环节的表现,将继续影响零售业务的利润与现金回报。
整体来看,云计算正在拓展亚马逊的增长空间,电商则持续支撑其收入规模与消费生态。亚马逊的全球商业地位,既来自 AWS 的技术与盈利能力,也来自多年积累的商品、商家和履约网络。
 发表于 昨天 20:25
|
查看: 6|
回复: 0
 /1


