在去中心化合约赛道,Hyperliquid 曾凭借长尾资产的盘口深度脱颖而出:不少中小币种在头部中心化交易所(CEX)的盘口表现平平,在 Hyperliquid(下称 HL)上却能获得相对顺滑的成交体验。长尾流动性也因此成为它区别于竞品的重要优势。
基于一年半的全量订单簿数据,将 Hyperliquid 与币安、OKX 两家头部 CEX 对比后可以发现,过去一年,HL 的长尾盘口深度明显下滑。更值得关注的是,支撑长尾流动性的中小做市商群体也在退出近盘报价。
流动性收缩并非 Hyperliquid 独有的问题。不过,从费率到网络拥堵配额,平台自身的机制设计也可能压缩中小做市商的生存空间,进而削弱长尾市场的竞争力。
全行业流动性收缩,Hyperliquid 下滑更明显
过去一年,加密市场整体走弱,流动性收缩是行业共性问题。但在这组长尾资产对比样本中,Hyperliquid 的下滑幅度更为明显。
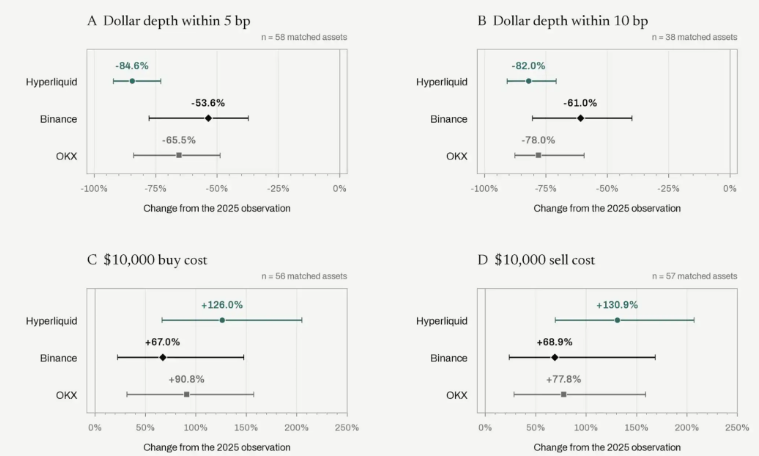
样本选取了同时在两家平台上线、最高杠杆不超过 10 倍的 86 个币种,统计周期为 2025 年 11 月 1 日至 2026 年 11 月 1 日。不同指标的可比资产数量有所不同。
在具备直接对比条件的 38 个交易对中,10 基点范围内的盘口美元深度跌幅中位数,Hyperliquid 达到 82%,同期币安为 61%,OKX 为 78%。即便排除币价下跌的影响,仅统计对应价位的代币挂单数量,HL 的深度下滑幅度仍是三者中最大的。
进一步逐币种计算 HL 与币安的盘口深度比值,可以看到两者相对竞争力的变化:在 5 基点范围内,这一比值的中位数一年内下降了 57.5%。换言之,Hyperliquid 曾经在长尾币种上对币安拥有的流动性优势,已经缩水超过一半。
交易成本的差距也很直观。以 1 万美元订单为例,仅参考盘口挂单、不计手续费,HL 的滑点中位数为 5.21 基点,币安为 2.95 基点。按这一口径,HL 的成交滑点接近币安的两倍。
点差的情况略有不同:币安的点差同比增幅更高,但由于初始基数更低,扩张后的点差水平仍优于 Hyperliquid。从深度和交易成本两方面看,HL 曾经突出的长尾流动性优势已明显减弱。
流动性分化:近盘深度下降,远端挂单增加
如果只看总挂单规模,HL 的流动性似乎没有那么糟。但深入订单簿结构就会发现,近盘与远端流动性出现了明显分化。
固定观测币种和时点,将 2025 年 11 月的数据设为基准值 100,对比一年后的变化,可以看到两个相反的趋势:
- 在贴近中间价的 5 基点范围内,美元深度中位数仅剩 13,代币挂单数量中位数仅剩 28。即使剔除币价下跌的影响,近盘挂单规模也缩水了七成以上。
- 将范围放宽至订单簿前 20 档后,美元深度中位数为 61,代币挂单数量中位数达到 127,高于一年前的水平。
也就是说,盘面并非没有挂单,而是贴近市场价、能为即时成交提供支撑的挂单减少了,更多挂单分布在远离成交价的档位。
这种分化在半年维度上更加明显。对比 2026 年 5 月与 10 月底至 11 月初的数据,只有 25 基点以内的近盘美元深度出现下滑,更远档位以及全量挂单的总规模反而上升。与此同时,25 基点深度相对于交易量和持仓量的比值均明显下降。
总挂单量回升,并不必然意味着成交体验改善。远端挂单对当前价格附近的交易支撑有限,近盘深度持续下降时,用户仍可能面临更高的滑点。
做市商结构变化:中小账户减少近盘报价
流动性下滑的背后,是做市商群体的结构变化。人们可能会猜测,深度下降主要由头部机构撤资造成,但全年数据并不完全支持这一判断。
对比一年前与近期各一周的成交数据,在相同的 80 个交易市场中,规模最大的账户组,其吃单成交量占比中位数从 25.2% 降至 14.6%。这一结果不足以支持将全年流动性下滑归因于某一家头部机构撤场。
更明显的变化出现在最近一个月。沿用 72 个币种的统一样本,自 10 月 30 日前后开始,市场点差持续走阔,近盘流动性向头部集中的速度加快。
对比 10 月上旬(8 日至 14 日)与 10 月底至 11 月初(10 月 31 日至 11 月 6 日)两个周期:
- 单一市场内,最大账户组在 25 基点区间内的挂单占比中位数,从 34.5% 升至 38.6%。
- 全市场报价点差的中位数,从 2.13 基点扩大至 3.55 基点。
与此同时,提供有效报价的主体数量减少。在 25 基点区间内,买卖两侧均挂出不少于 1000 美元有效报价的账户组数量中位数,从 7.64 个降至 6.39 个;72 个样本市场中,有 58 个市场的报价账户组数量下降。
11 月初的账户行为数据显示,一家大型流动性供给方大幅撤下报价单,其余多家账户组的市场份额被动提升。与此同时,中小型做市商退出近盘报价后,留下的空缺没有被完全填补,头部份额因此上升,点差也进一步走阔。
需要注意,观测窗口恰逢币安 10 月 29 日安全事件,短期变化不能完全归因于 Hyperliquid 的内部机制。至于中长期流动性下滑,平台自身规则可能也是影响因素。
手续费与拥堵配额给中小做市商带来压力
中小做市商为什么减少报价?手续费结构和拥堵期间的配额规则,可能共同构成了主要压力。
首先是手续费差异。对 54 个账户组的历史吃单手续费按成交量加权后,成交量最低的四分组手续费率为 0.961 基点;成交量最高的四分组不仅不需要支付手续费,反而获得 0.236 基点返佣。
这两个组别的费率差约为 1.2 基点。对于中小做市商而言,除了手续费,还需要承担对冲损耗、滑点等成本。而市场正常点差本身往往只有几个基点,行情波动不大时,中小做市商的盈利空间容易被压缩。
其次是网络拥堵配额。按照文中考察的规则,Hyperliquid 根据地址前一个 UTC 自然日的加权做市份额分配拥堵配额;在拥堵高峰期,单个地址最多只能占用相当于自身份额两倍的区块空间。
这一规则可能形成循环:做市商想获得足够配额报单,需要先积累做市份额;但网络拥堵时,如果报价无法顺利提交,也就难以继续积累份额。部分做市商反馈,拥堵时段无法正常提交报价,只能被动面对行情波动。
HIP-4 预测市场同样依赖中小做市商
Hyperliquid 推进的 HIP-4 预测市场被视为潜在增长方向。但预测市场也是长尾特征明显的市场,其流动性同样依赖不同规模的做市商参与。
11 月 10 日采样的 256 个 HIP-4 合约显示,仅 4 个专业钱包就贡献了中间价 25 基点范围内 47% 的展示深度。当前预测市场整体规模仍小,许多二元预测市场的流动性已经呈现较高集中度。
如果延续现有费率和拥堵规则,而中小做市商仍缺少足够的报价空间,预测市场流动性可能进一步向少数头部钱包集中。缺少差异化报价后,长尾预测市场的深度和点差也可能受到影响,进而限制用户交易和市场品类扩展。
因此,HIP-4 的发展不只是产品功能问题,也取决于底层机制能否为不同规模的做市商提供参与空间。
长尾流动性需要怎样的做市生态?
综合这些数据,Hyperliquid 的流动性困境可能与自身机制选择有密切关系。它曾依靠长尾流动性建立竞争优势,而这一优势能否延续,取决于做市生态能否保持活跃和多样。
第一,长尾流动性依赖多样化的做市商生态。
头部币种的深度往往由大型机构支撑;长尾币种数量更多、交易更分散,需要不同中小团队根据各自的定价认知提供报价。若中小做市商持续退出,近盘深度就可能进一步下降。
第二,费率向头部倾斜,可能以长期活力换取短期稳定。
平台给予头部做市商返佣,有助于吸引大型机构。但大型机构未必会逐一覆盖大量长尾币种;如果中小做市商长期处于成本劣势,平台的长尾特色也可能随之减弱。
第三,去中心化交易所的优势包括无许可参与和公平性。
Hyperliquid 曾以链上交易的透明性和较低准入门槛吸引参与者。拥堵配额若持续限制体量较小的做市商正常报价,就可能形成隐性门槛,削弱这些优势。对于用户来说,交易深度和稳定性也会影响平台选择。
第四,HIP-4 的机制可以进一步照顾中小做市商。
如果预测市场要成为新的增长方向,可以考虑针对其做市商设置费率减免、调整配额分配,或设立专项做市激励。否则,流动性可能长期集中在少数头部钱包,难以形成更丰富的市场生态。
写在最后
从依靠长尾深度脱颖而出,到如今面临长尾流动性下降,Hyperliquid 正处在一个关键阶段。
流动性并非静态指标,而是一个生态循环:做市商增加,盘口深度改善,可能吸引更多用户和交易量,进而吸引更多做市商参与。反过来,若循环变成“做市商减少 → 深度变差 → 用户流失 → 做市商进一步退出”,扭转起来也会更加困难。
对于 Hyperliquid 而言,如何为曾经支撑长尾生态的中小做市商保留参与空间,将直接影响其长尾市场的竞争力。
 发表于 昨天 10:36
|
查看: 22|
回复: 0
 /1


