Yole 把数据中心半导体市场定到 2031 年 1.53 万亿美元——比 2026 年再翻一倍。但这份报告真正值得读的其实不是数字,而是四句话:性能按机柜卖、不按芯片卖;HBM 是 2026 年的关键变量;电力才是真正的天花板;英伟达一家已经占了全球半导体收入的 16% 。
一、1.53 万亿是怎么堆出来的
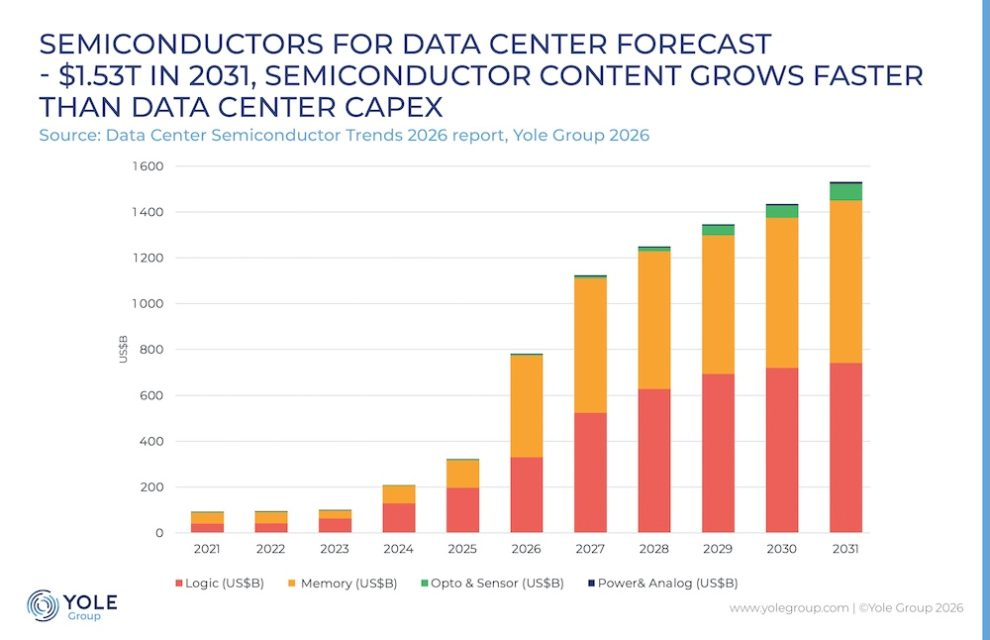
Yole 这张堆叠柱状图,是整份报告的核心。
把它重画成中文版,四个颜色对应四个细分赛道:
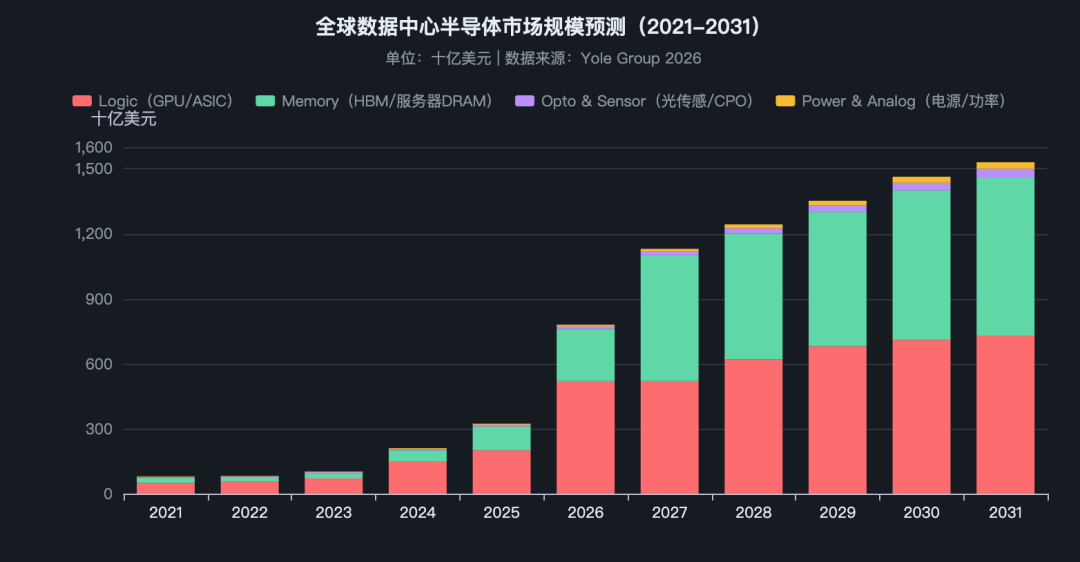
几个关键数字:
- 2026 年是跳跃年:市场规模从 2025 年约 3200 亿美元直接跳到约 7700 亿美元,一年翻倍——这就是 Yole 说的 “each Yole edition since 2024 has captured a further step change”;
- 2031 年 1.53 万亿:其中 Logic(GPU/ASIC)约 7300 亿、Memory(HBM + 服务器 DRAM)约 7300 亿、Optical(CPO)约 400 亿、Power & Analog 约 300 亿;
- Memory 从配角变主角:2026 年 Memory 约 2500 亿,到 2031 年追平 Logic——这是过去十年任何一份半导体预测报告都没画出来的曲线;
- 对照系:数据中心 capex 到 2030 年底约 1.8 万亿美元——也就是说,半导体价值占了数据中心整体投入的大头,“卖铲子”比“挖矿”赚钱。
二、谁是真增长,谁是讲故事
Logic:GPU 依然最大,但定制 ASIC 是最快的挑战者
GPU 今天仍占 Logic 大头(Nvidia 一家独大),但 Yole 特别点出:hyperscaler 正在和芯片厂 co-design 自家 AI ASIC——AWS 的 Trainium/Inferentia、Google 的 TPU、Meta 的 MTIA、微软 Maia,都在从“买 Nvidia”转向“买 Nvidia + 自研 ASIC”。这不是要取代 Nvidia,是要 把成本占比最大的那部分算力拿回自己手里。
Memory:2026 年的“摇摆因子”
作为存储行业从业者,这段最值得关注。Yole 原话:Memory is the swing factor of 2026。HBM 需求爆发叠加服务器 DRAM 价格飙升,让 Memory 成为四个赛道里增长最快的一个。SK 海力士、三星、美光现在的产能几乎全部被 HBM 预订锁死,普通 DDR5 服务器颗粒反而缺货——这就是为什么 2026 年存储厂利润炸裂、设备零部件交期拉长到 40 个月的底层原因。
Optical:CPO 在 2026 年真的来了
co-packaged optics(共封装光学)已经喊了多年,Yole 明确说它在 2026 年开始真正进入市场。当 GPU 之间的互连带宽成为瓶颈,光模块从“插在主板上”变成“封在封装里”,这会重新定义数据中心的互连架构。Broadcom、英伟达、台积电都在押注这条路线。
Power:新的价值层——1MW 机架、800V、液冷
这是 Yole 报告里最容易被忽略的一段:
- 机架功率:到 2030 年,单个 AI 机架逼近 1MW——今天一个传统数据中心机柜才 10–20kW;
- 电压架构:从传统 48V/12V 转向 800V 直流母线,SiC(碳化硅)和 GaN(氮化镓)功率器件成为必需;
- 散热:风冷已经压不住 1MW,直接液冷(direct liquid cooling)成为标配;
- 真正的天花板:Yole 原话——“grid access is now as much a constraint as the chips themselves”(电网接入已经和芯片一样成为瓶颈)。
三、从 chip 到 rack:性能按机柜卖的时代来了
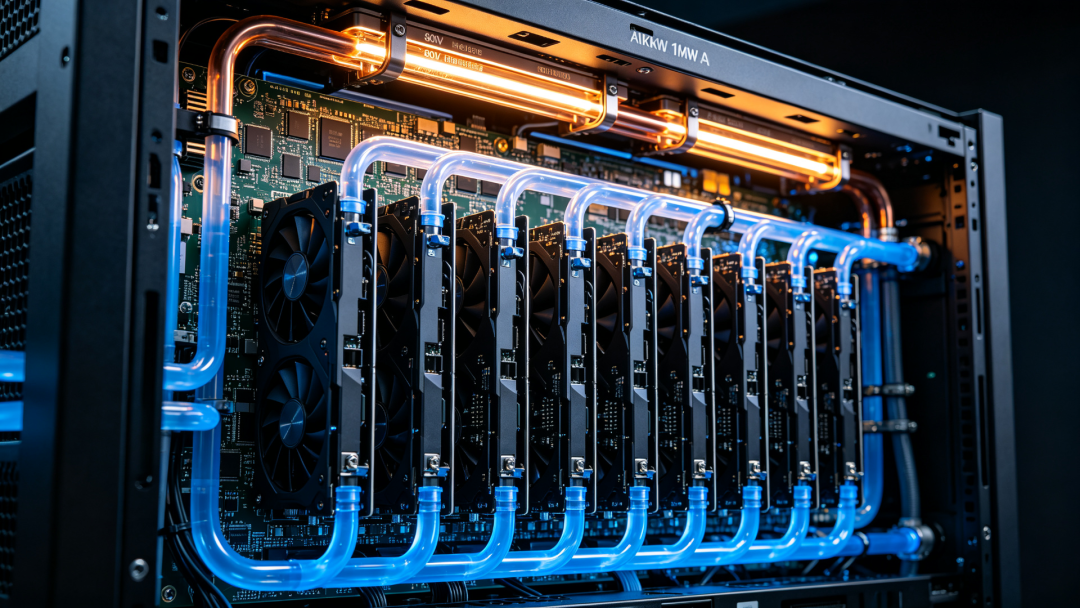
Yole 首席分析师 Eric Mounier 那句话是整份报告的文眼:“Performance is now sold by the rack, not the chip”。
过去卖服务器,是卖单颗 CPU/GPU 的 TFLOPS;今天卖 AI 系统,是卖一整个机柜:
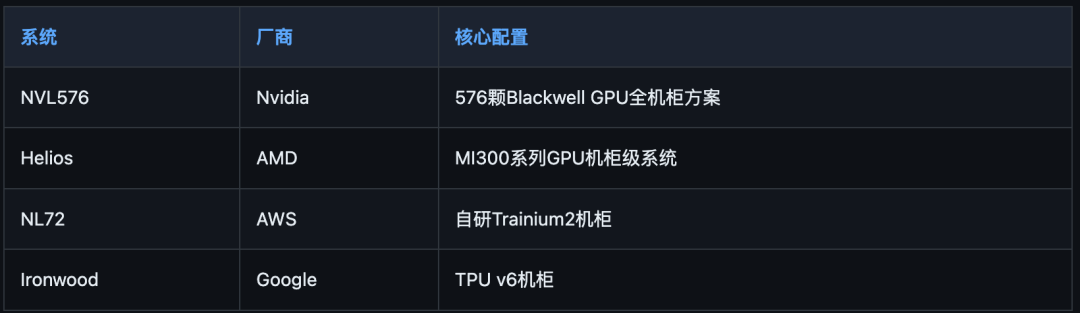
这意味着什么?意味着 真正的瓶颈不再是单颗芯片,而是先进封装产能和 HBM 供应。一颗 GB200 要配 8 颗 HBM3e,一个 NVL576 机柜要配几千颗 HBM——SK 海力士和三星的封装线,比台积电的晶圆线还紧张。
四、Nvidia 一家 16%:供应链“黑洞”形成
Yole 报了一个惊人的数字:Nvidia 现在占全球半导体收入的约 16%。作为对比,2023 年这个数字不到 5%。
这不是“Nvidia 卖得多”这么简单——Yole 点出一个更深的结构:Nvidia 已经成长为一个 supply-chain powerhouse,它把 TSMC 最先进制程产能、SK 海力士 HBM 产能、台积电/日月光先进封装产能 全部用长期协议锁死。
换句话说,今天全球 AI 芯片供应链的分配,很大程度上不是由“谁出价高”决定,而是由 谁进了 Nvidia 的优先客户名单 决定。这对其他所有芯片厂、存储厂、封装厂,既是机会(做 Nvidia 生意),也是风险(被 Nvidia 绑架)。
五、结语:这轮 AI 周期和历史上所有半导体周期都不一样
过去六十年,半导体周期的剧本都是:需求起来 → 建厂 → 产能过剩 → 价格崩盘。但 Yole 这份报告讲了一个不一样的故事:
- 需求侧:AI 不是周期性需求,是“全行业要把计算搬到云上”的结构性迁移;
- 供给侧:瓶颈不再是“建不建得起厂”,而是 先进封装、HBM、电力、电网 这些物理限制;
- 格局侧:Nvidia 一家 16%,说明供应链已经高度集中——赢家通吃的速度超过以往任何一轮;
- 地理侧:全球供应链按地缘切割,中国厂商在一个“受限但确定性高”的独立市场里加速国产替代。
对存储从业者来说,最重要的信号是:Memory 从“配套芯片”变成了和 Logic 平起平坐的主赛道。HBM4、服务器 DDR5、企业级 SSD、CXL 内存扩展——这些过去被认为是“细分”的方向,在 1.53 万亿的盘子里,每一个都是千亿级别的市场。
1.53 万亿美元不是终点,是这一轮 AI 基础设施建设的中途站。真正的问题是:当电力和电网也变成瓶颈的时候,下一个十年的赢家,会不会不是芯片设计公司,而是 能把电送进机柜、把热抽出去的那一批公司? |  发表于 半小时前
|
查看: 5|
回复: 0


