美国中期选举结果出来后,市场开始担心一件事:州长换届和监管环境收紧,会不会真正打乱美国数据中心建设的节奏?
今天在 云栈社区 来拆解一下高盛这份《US Data Center Capacity update: Framing risks to our data center forecasts》(美国数据中心容量更新:框定我们数据中心预测的风险)。高盛按州拆解了数据中心容量,用来评估政策变化对建设预期的潜在冲击。
一、核心结论:在建项目已能支撑高盛的预测
高盛使用 Aterio 的数据,把未来的容量增量分成两类:在建项目视为低风险,已宣布但尚未开工的项目视为高风险。
先看核心数据:美国目前有 57GW(总容量口径)的运营中数据中心,另有 9GW 在建,到 2026 年底将达到 65GW。2026 年之后,在建项目合计 78GW,2027、2028、2029、2030 年的净增量分别为 33、37、8、0GW。如果只看在建项目,美国数据中心容量将从 2026 年的 65GW 增至 2030 年的 143GW。
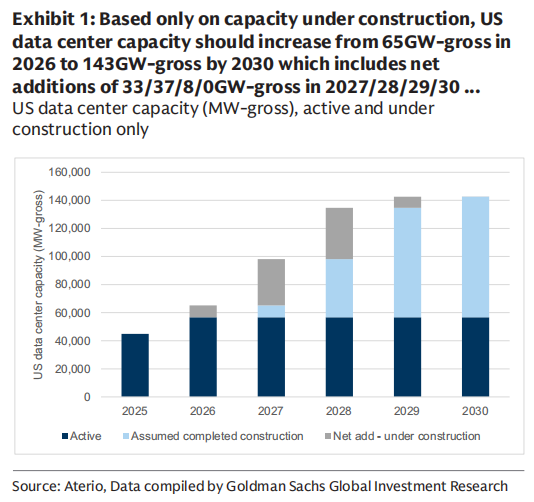
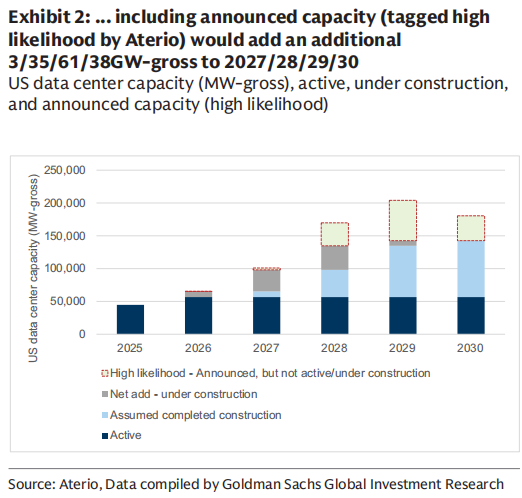
报告又用 1.5 的 PUE 把总容量换算成 IT 负载口径。1.5 是全球平均 PUE(来自 Uptime Institute 2026 年全球数据中心调查),新建数据中心的 PUE 通常更低。换算之后,在建项目对应的美国数据中心净增量是 2027、2028、2029 年分别 22、24、5GW-IT;高盛自己的预测则是 20、24、23GW-IT。也就是说,2027 和 2028 年在建项目已经能覆盖甚至略超预测,2029 年的缺口才需要靠尚未开工的项目来补。
据此,高盛认为近期调整后的预测是“恰当保守”的,并承认这套数字可能低于市场一致预期。
二、争议所在:上游算力指标要求更多容量
报告坦承,投资者最常见的质疑是:从 CoWoS 产能、芯片出货量这些 上游算力指标 倒推,眼下还需要更多数据中心容量来消化这些 IT 设备。已宣布但未开工的项目,也在一定程度上支持这种看法。
Aterio 另外统计了 137GW 被标为“高可能性”的已宣布项目,判断依据综合了许可、融资和电力落实等因素。在 2027 至 2030 年,它们分别带来约 3、35、61、38GW 的额外增量。如果把低、中可能性的项目也计入,增量会更大。
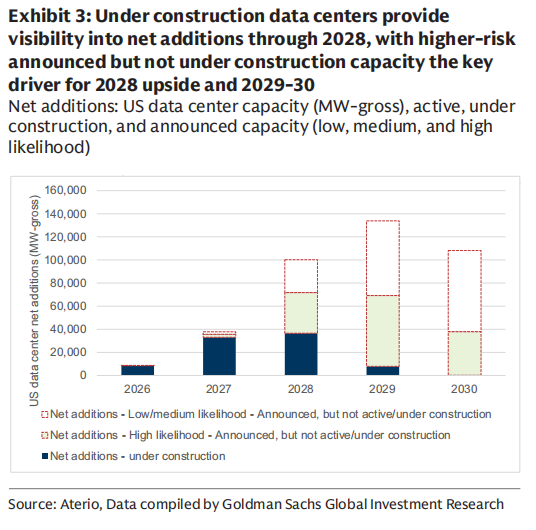
高盛对此的态度是:这部分容量的执行风险更高,至少在时间维度上如此,尤其在监管不确定性上升的背景下,更适合逐个项目评估。报告的图表也显示,在建项目对 2028 年之前的净增量有较好的可见度,而 2028 年的上行空间以及 2029、2030 年的增量,主要取决于这些风险更高的已宣布项目。
三、地域集中度:德州一州占四分之一以上
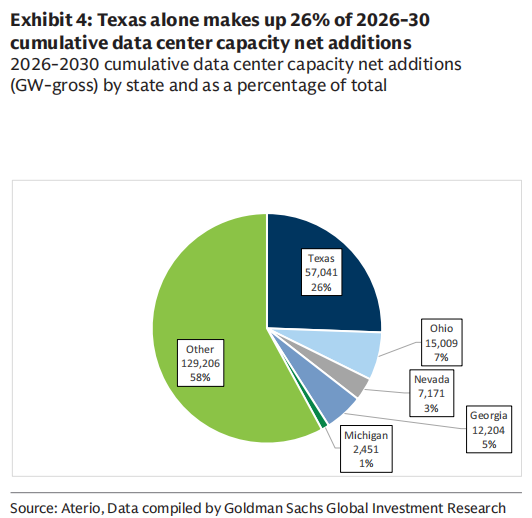
按州统计,2026 至 2030 年累计净增容量(在建加高可能性已宣布项目)如下:
- 德克萨斯:57,041MW,占 26%
- 俄亥俄:15,009MW,占 7%
- 佐治亚:12,204MW,占 5%
- 内华达:7,171MW,占 3%
- 密歇根:2,451MW,占 1%
- 其他州:129,206MW,占 58%
德州、俄亥俄、内华达、佐治亚和密歇根合计约占 42%,其中德州一个州就占 26%。
如果只看在建项目,德州占 2027 年净增量的 20%,占 2028 年的 27%。报告因此把德州作为重点观察对象:当选的德州官员 Gina Hinojosa 已呼吁立即暂停数据中心建设。
四、暂停令不等于禁令
高盛特别强调,暂停(moratorium)不等于禁止,也不等于取消。如果真正落地,大概率只会约束新建项目,而不是已经动工的。
不过报告也提醒了一个定义上的细节。Aterio 对“在建”的界定包含场地工程,比如清理土地、平整、公用设施开沟和地基施工。开发商通常在客户签署租约、通电以及主体结构施工之前就会做这些工作。换句话说,暂停令更可能影响那些已经完成场地工程、但还没有电力服务协议和环境、空气许可的项目。
对运营商而言,报告认为主要风险体现在几个方面:
- 交付延迟:投入使用时间推后,某些情况下可能引发合同取消。
- 融资成本上升:建设周期拉长,融资成本随之增加。
- 税负上升:税收优惠减少,税负相应增加。
- 资本开支增加:为减少对其他电力用户的影响,需要在输电和发电基础设施上追加投入。
也就是说,高盛对政策风险的判断更多落在时间和成本上,而不是需求本身的消失。 |  发表于 4 小时前
|
查看: 3|
回复: 0
 /1


